一项最新调查显示,由于金融办公室签约流程过于仓促,大多数汽车贷款借款人在签完字后,甚至记不清自己的贷款里到底有没有包含延长保修服务合同或Gap差额保险。
随着年度用车成本的持续攀升——受保费上涨和波动的燃油价格推动——经销商的交易体验往往沦为一场围绕单一数字的博弈。购车者高度执着于确保一个可负担的基础月供数字,常常带着严格的预算上限走进展厅。这种专注恰恰让金融经理可以随意调整贷款条款、拉长还款期限、捆绑附加产品——只要那个目标月供数字保持不变就行。
在长达数小时的4S店购车过程中,购车者往往会忽略被塞进最终融资协议里的各种附加产品。年轻人尤其容易受到这种疲惫流程的影响。随着年轻群体将昂贵的全新车辆置于传统投资之上,合同疲劳很快就会袭来,导致消费者只是按照指示在签名处签字,而不会仔细审视那些被加进本金余额里的逐项保障条目。
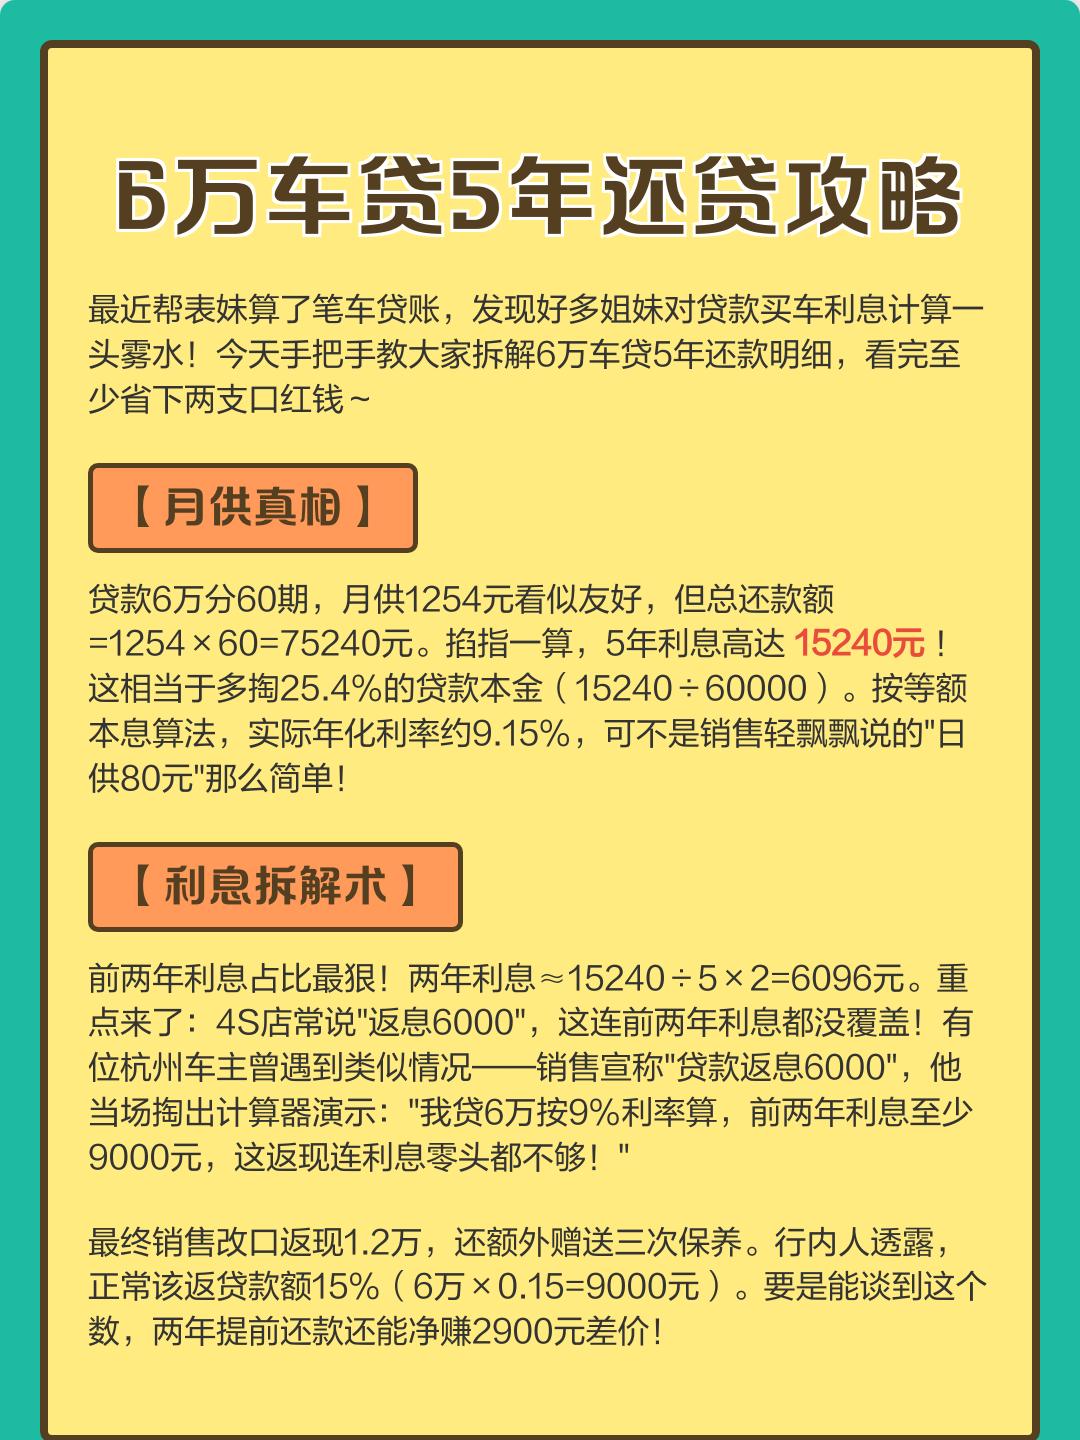
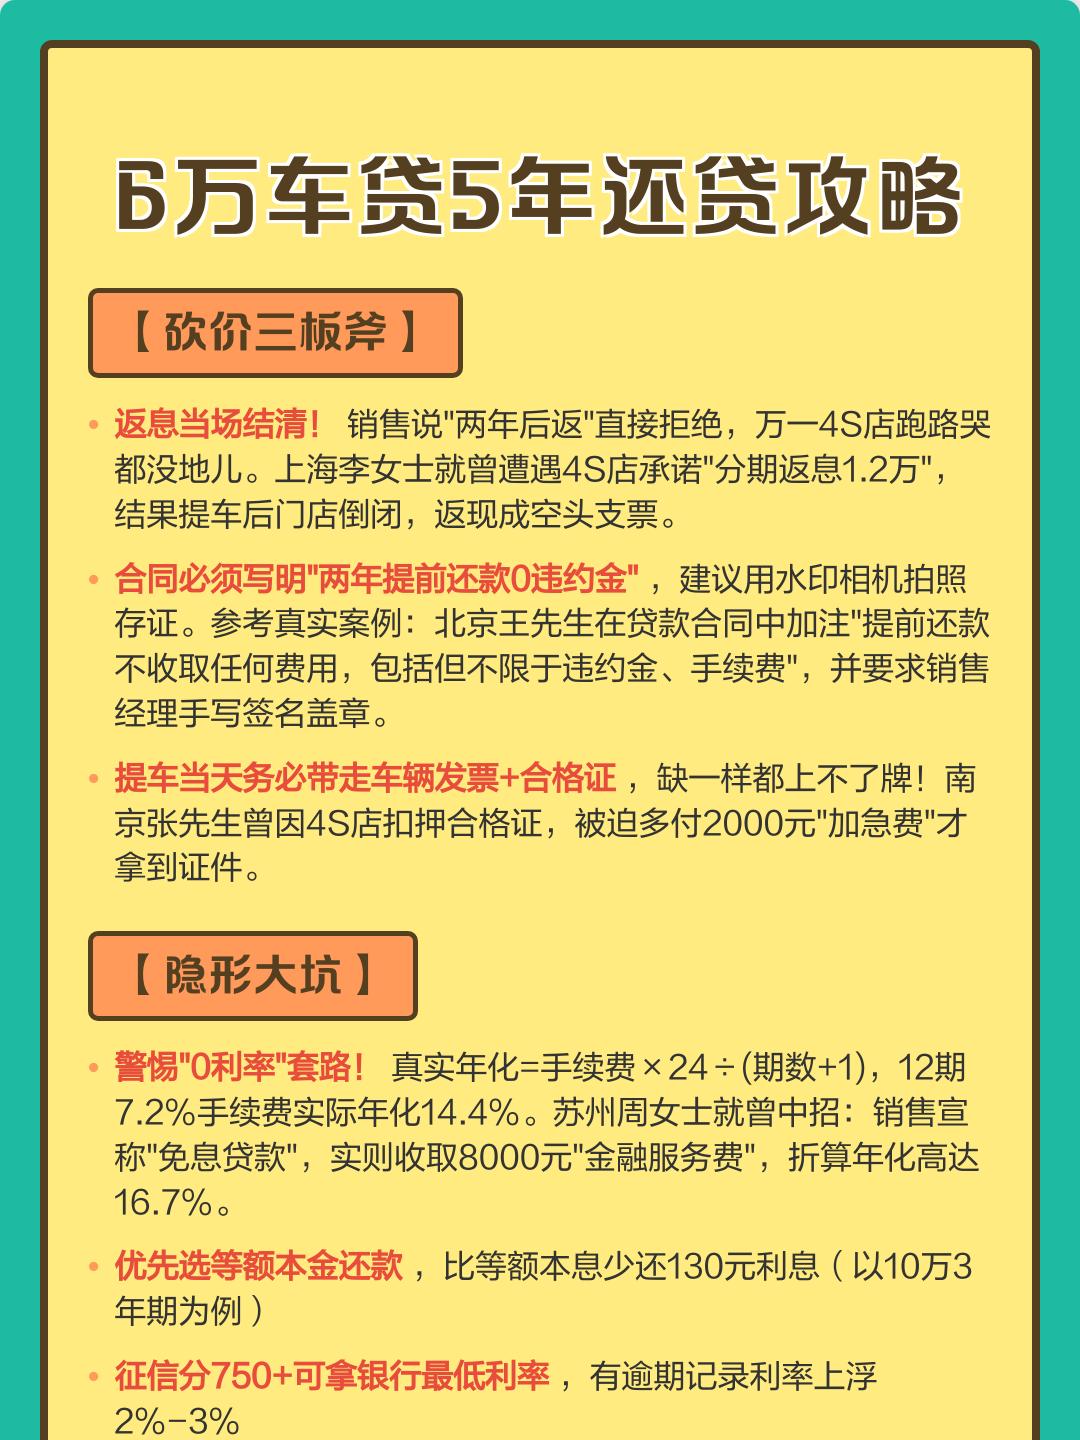
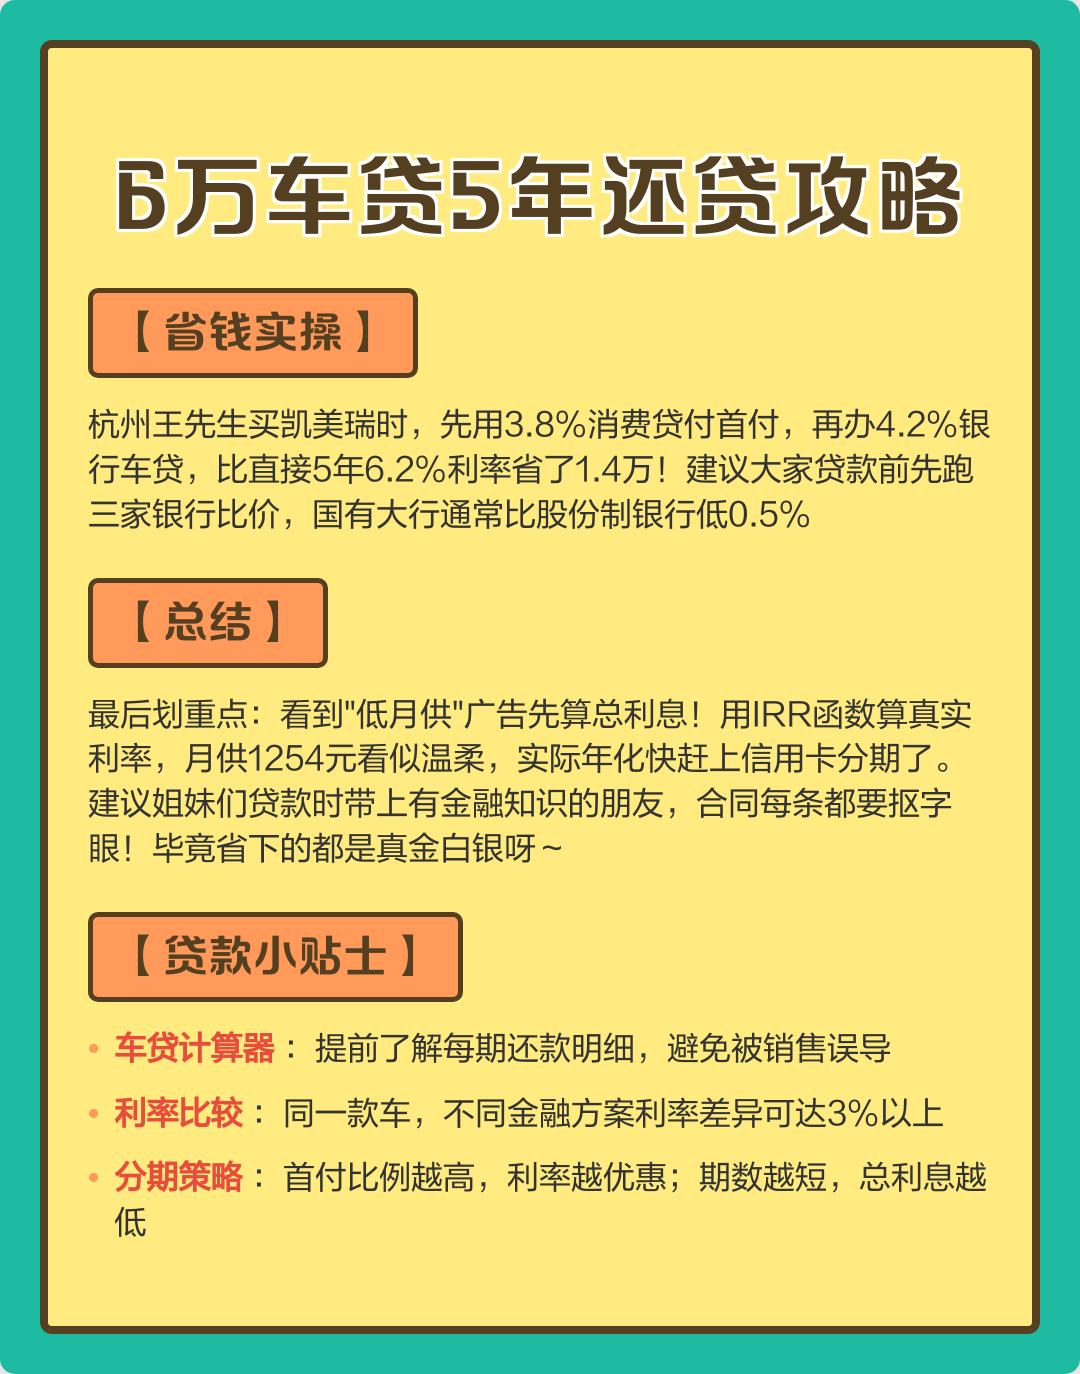
《汽车新闻》援引Caribou最近的一项调查发现,71%的驾驶者不记得自己的最终汽车贷款中是否包含服务合同或保证资产保护(GAP保险)。这一疏忽暴露了消费者教育方面的结构性断层。"驾驶者能把月供数字精确到分毫不差地背出来,但他们的年利率(APR)、保障范围以及贷款的真实成本,却完全处于盲区之中。"Caribou首席执行官西蒙·古德尔指出。尽管几乎所有已签发的汽车贷款中,有近一半都包含了这些附加协议,但大多数消费者在开车驶出经销店时,对自己实际购买了哪些保障项目依然毫不知情。
借款人往往对这类保单的实际运作方式存在误解。受访者中有38%错误地认为,自己标准的汽车保险就能提供贷款差额保障。事实上,普通车险保单只会赔付车辆当前的市场价值,而非未偿还的贷款余额。尽管监管机构对行业操作保持着严格的监督——最近刚刚对一家大型制造商开出了巨额联邦罚单——但金融办公室内部的整体透明度依然是一个普遍存在的问题。
Z世代的驾驶者对这些金融保障条款展现出最广泛的误解。数据显示,这批年轻消费者中有43%错误地相信标准汽车保险能够覆盖负资产(negative equity)。此外,金融经理还指出,许多购车者会本能地声称自己"已经投保了",只是为了尽快终止销售讲解——这种条件反射式的回应,反而使他们无法真正了解自己的金融风险敞口。
知识是关键
汽车零售业迫切需要从根本上改变专业人员处理标准后台交易的方式。依赖快速、表面的销售话术来尽量减少客户对产品加价的抵触,最终只会助长消费者长期的不信任。当经销商刻意加快签约流程以获取即时毛利时,他们实际上是在损害自身售后服务部门的客户留存率,并危及未来宝贵的客户忠诚度。
金融经理必须放慢工作节奏,与客户彻底审查保险声明。真正的行业透明度要求花时间去教普通购车者,而不是匆匆忙忙地促成一份最终合同。如果现代汽车经销商希望与当今见多识广的消费者建立持久关系,就必须将全面的金融知识普及置于传统的、快节奏的经销商追加销售策略之上。
 二手车源
 二手知识

 故障自查
 维权信息
 关注我们